融资资料不是越厚越好
资料准备不是堆文件,而是把资金需求、经营能力和还款来源放到同一条逻辑线上。
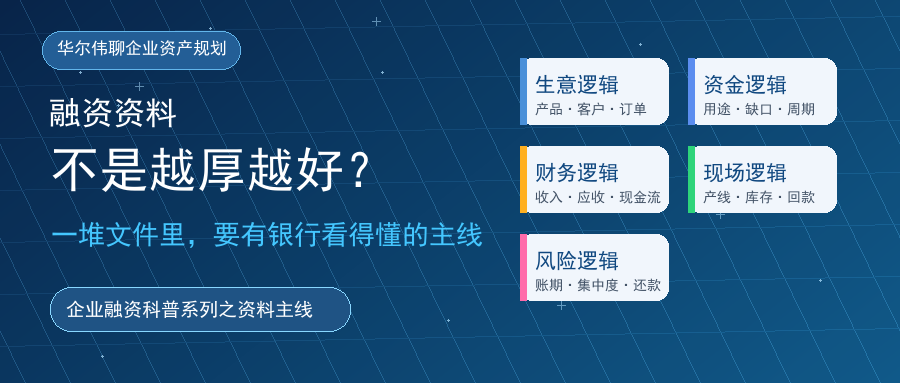
融资资料不是越厚越好
资料准备不是堆文件,而是把资金需求、经营能力和还款来源放到同一条逻辑线上。

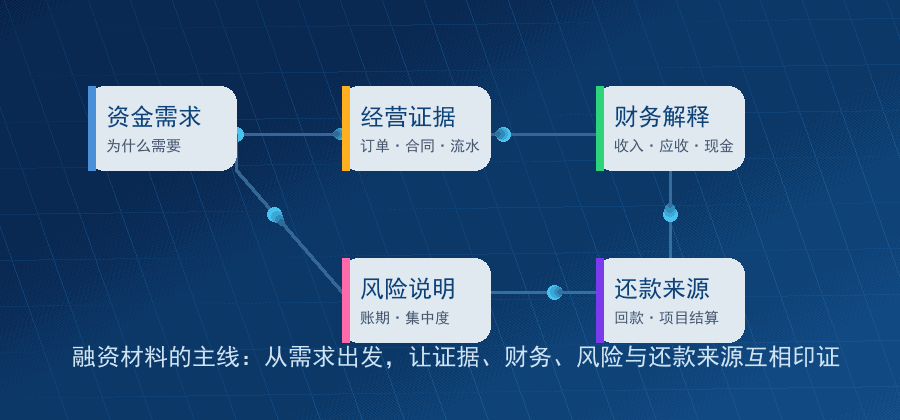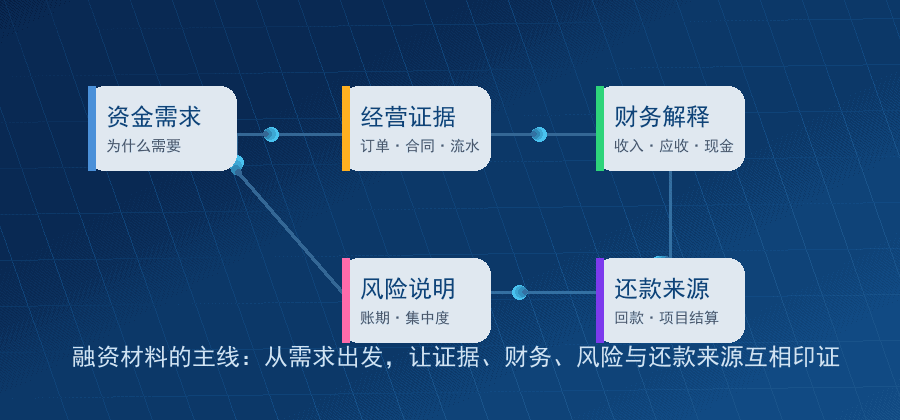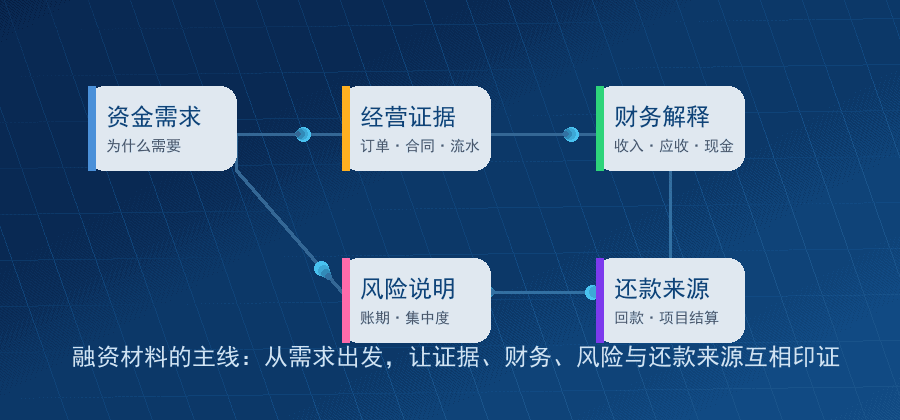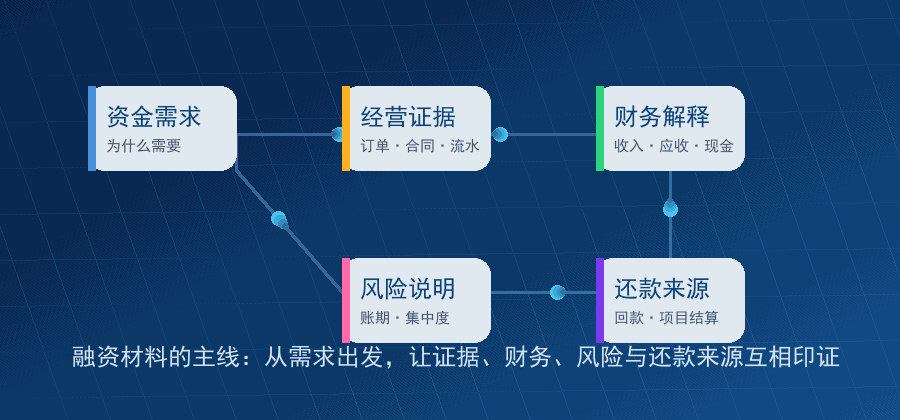
融资材料的价值不在厚度,而在于每一份材料能不能回答一个关键问题:钱为什么需要、用在哪里、靠什么还、风险如何解释。
很多老板一提到融资,第一反应就是“资料多准备一点,银行看得更放心”。营业执照、章程、审计报告、合同、发票、流水、纳税记录、厂房照片、设备清单,一股脑儿都装进文件夹。看起来很充分,实际沟通时却常常卡住:银行问的不是“还有没有材料”,而是“这笔钱为什么需要、企业靠什么还、风险怎么管”。
这就是企业融资里很容易被忽略的一点:资料只是证据,真正起作用的是一套能说清楚生意和资金的逻辑。材料堆得很厚,但如果彼此之间没有关系,反而会让人看不清企业到底好在哪里、风险在哪里、这笔融资该不该匹配。
文件很多,但合同、流水、报表、用途之间没有主线,审核人员仍然难以判断。
每份资料都服务于一个问题,让经营、资金、风险和还款来源能相互印证。
银行看企业,先看生意能不能讲通
一家企业想融资,不能只把“我们经营多年、客户稳定、需要周转资金”写出来。更有说服力的说法,是把生意链条讲清楚:企业卖什么产品或服务,卖给谁,客户为什么买,订单从哪里来,生产或交付需要多长时间,货款多久能收回来。
比如一家做包装材料的企业,收入连续两年增长。如果只说“营业收入增长较快”,信息价值并不高。银行还会继续追问:增长是因为新客户增加,还是老客户订单扩大?是行业需求上行,还是企业降价抢单?如果应收账款也同步增加,是正常账期形成的占用,还是回款压力已经变大?
同样是收入增长,背后的含义可能完全不同。有的企业订单质量好、客户分散、回款稳定,融资资金主要用于原材料采购和短期周转;有的企业虽然收入增长,但客户集中度高、账期被拉长、利润被压薄,表面热闹,现金流却很紧。这些差异,不能靠多放几张报表解决,必须放在经营逻辑里讲。
近几年金融服务小微企业的方式也在变化。到2026年一季度,普惠型小微企业贷款余额约38.8万亿元,同比增长9.9%;人民币普惠小微贷款余额约38.38万亿元,同比增长10.3%。银行服务不再只是等企业上门递资料,而是越来越多依靠税票、流水、征信、社保、公积金、合同履约等数据给企业画像。数据越多,越需要企业把“数据背后的生意”讲明白。
财务数字不是结论,而是经营的影子
不少企业在融资沟通中会特别强调利润、资产、收入规模,但银行通常不会只看一个数字。收入、利润、存货、应收账款、现金流,都像企业经营留下的影子。影子本身不能说明全部问题,关键是解释它为什么这样变化。
应收账款增加,不一定是坏事。旺季订单增加、客户账期稳定、回款记录正常,可能只是业务扩大带来的占用。但如果应收账款增速明显超过收入增速,且集中在少数客户身上,就需要解释账期是否延长、客户是否回款困难、是否存在跨期确认收入等问题。
存货增加,也不能简单理解为“企业有货、有实力”。制造业企业在旺季前备料很正常,农产品加工企业在收购季集中备货也很常见。但如果库存周转明显变慢、库龄拉长、产品价格下跌,存货就可能从“生产准备”变成“资金沉淀”。
现金流为负同样要分情况。有些企业扩建产线、承接大订单、集中采购原料,短期现金流承压但后续订单和回款能覆盖;有些企业则是销售回款不足,只能靠不断借新还旧维持。银行真正想看的是:现金流压力来自成长,还是来自经营失血。
所以,准备融资材料时,不要只准备报表本身,还要准备解释报表的证据:主要客户合同、订单执行情况、发票与回款匹配、采购付款安排、库存明细、项目进度、纳税记录等。资料的价值不在于数量,而在于能不能把关键问题讲清楚。
现场情况也要落到判断上
很多老板觉得,银行来企业看了车间、看了仓库、见了员工,就应该知道企业是真实经营。现场确实重要,但现场看到的东西也需要转化成判断。
生产线在运转,说明企业不是空壳,但还要看产能利用率、在手订单、产品交付周期。仓库有库存,说明有货,但还要看是正常备货、客户定制产品,还是长期卖不出去的积压品。老板说下半年订单会增加,也要看已有合同、历史旺季数据、客户回款表现能不能支撑。
有些企业明明经营不错,却在融资沟通中吃亏,就是因为把“真实存在”当成了全部证明。事实上,银行更关心的是这笔资金投入后,能否在业务循环中回到企业账户,形成还款来源。看到机器、看到员工、看到仓库,只是起点;还要把订单、采购、生产、销售、回款连成一条线。
一笔融资要回答七个问题
企业和银行沟通融资,最容易跑偏的是只谈“缺多少钱”。更完整的表达,通常要回答七个问题。
第一,企业是谁。股权结构、实际控制人、经营年限、主营业务要清楚。第二,靠什么赚钱。产品、客户、毛利、竞争优势要能说明。第三,为什么需要资金。是季节性采购、订单增长、项目投产、账期拉长,还是置换到期债务。第四,资金进去后用在哪里。用途要和合同、订单、采购计划或债务清单对应。第五,靠什么还。第一还款来源通常来自经营回款、项目结算、债务置换后的现金流改善等。第六,风险在哪里。客户集中、回款慢、库存波动、价格下跌、担保不足,都要讲真实情况。第七,额度为什么是这个数。融资金额要和资金缺口、周转周期、还款能力匹配,不是企业想贷多少就写多少。
把这七个问题说顺,资料就有了主线。否则,哪怕材料再多,也可能出现“看起来都有,但关键判断不清楚”的问题。
资料准备的真正重点
对企业来说,融资准备不是把所有文件都搬出来,而是围绕资金需求组织证据。比如申请流动资金贷款,就要突出订单、采购、库存、应收账款和回款周期;申请项目相关资金,就要突出项目批复、建设进度、投产安排、资本金到位、运营现金流;申请置换类融资,就要突出原债务真实性、余额、期限、利率和资金闭环。
银行是否支持一笔融资,会结合企业资质、经营情况、征信、行业、担保、内部政策等多方面综合判断,企业无法也不应把融资沟通理解成“材料齐了就一定有结果”。但企业可以把自己能控制的部分做好:讲清楚真实生意,解释好财务变化,证明资金用途,匹配合理额度,留下可核验的凭证。
资料不是越厚越好,关键是每一份资料都能回答一个问题。融资沟通的核心,不是展示企业有多少文件,而是让资金需求、经营能力和还款来源在同一条逻辑线上对得上。
本文仅为企业融资知识科普和资料准备方法说明,不构成任何融资建议、产品推荐、担保承诺或贷款审批承诺。具体融资安排请以持牌金融机构要求和企业真实经营情况为准。