很多企业老板最怕的,不是贷款完全批不下来,而是贷款快到期时银行说:可以考虑续,但你要先把本金还进去。
问题是,企业的钱往往压在应收账款、库存、订单和日常经营里。账上突然拿出几百万、几千万去还本金,并不现实。
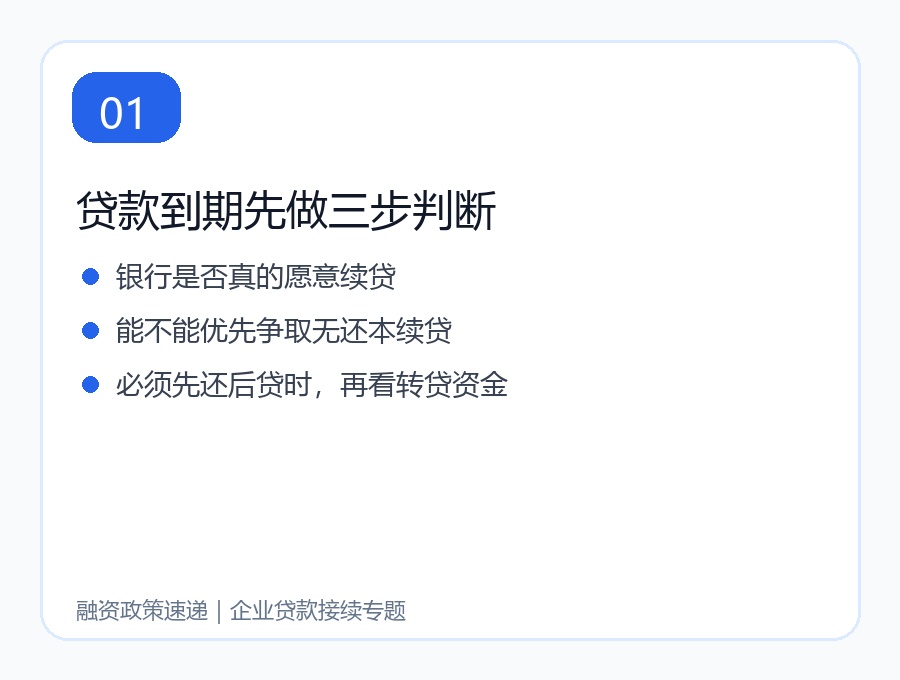
这时候,企业通常会面临几个选择:
- 找高成本过桥资金;
- 和银行争取无还本续贷;
- 申请政府或平台转贷资金;
- 申请展期或调整还款安排;
- 如果处理不当,可能被银行压降或收贷。
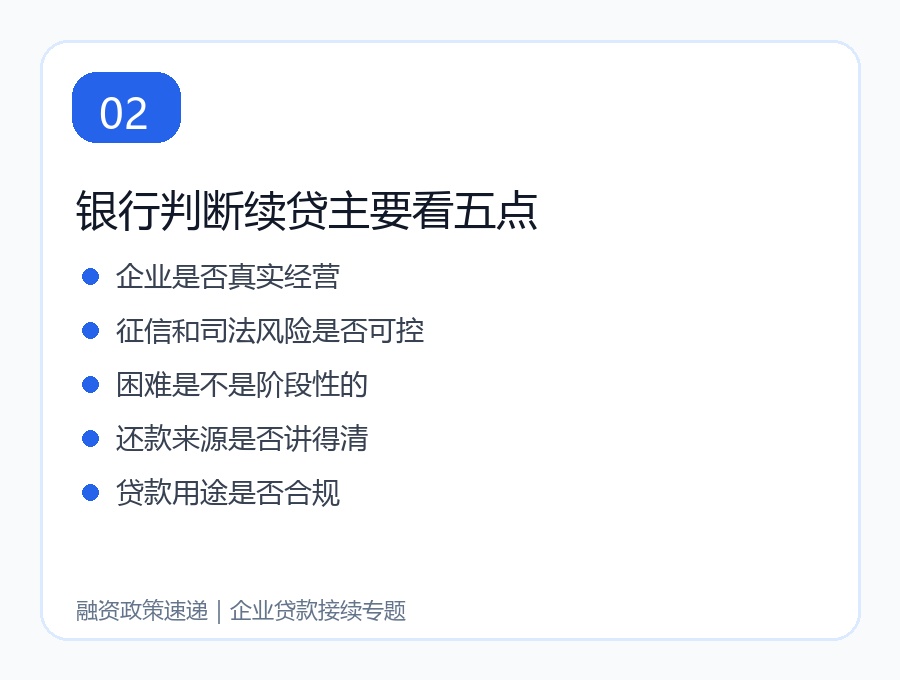
当前政策环境下,银行并不是想抽贷就能抽贷、想断贷就能断贷。监管鼓励银行对正常经营、信用良好、临时困难的企业做好续贷支持。但企业也要明白:政策不是无条件保护,银行仍然要看企业是否经营真实、风险可控、还款来源清晰。
本专题将系统讲清六件事:
- 企业贷款到期,银行要求先还后贷怎么办?
- 无还本续贷是什么,哪些企业可以申请?
- 转贷资金和高息过桥有什么区别?
- 银行现在还能不能随便抽贷断贷?
- 苏州“四贷联动”有哪些政策机会?
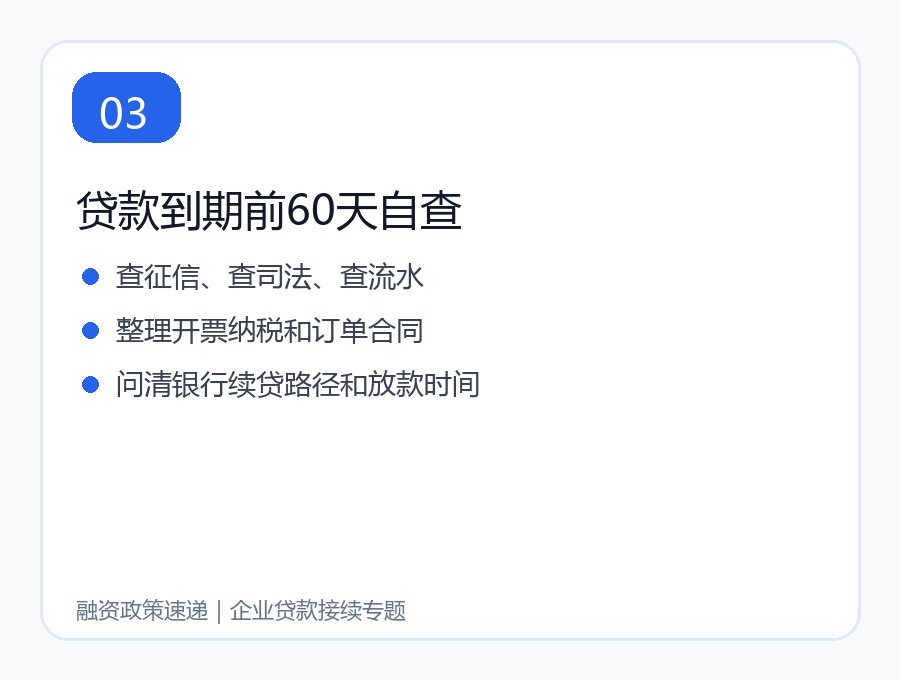
- 企业贷款到期前60天应该准备什么?
推荐阅读
1. 企业贷款到期,银行说要先还后贷怎么办?
讲清企业最常见的续贷资金断点,以及为什么不能到期前几天才处理。
2. 无还本续贷是什么?哪些企业可以申请?
讲清无还本续贷的政策逻辑、适合对象、申请条件和常见误区。
3. 转贷资金是什么?和高息过桥有什么区别?
讲清转贷资金的定义、适用条件、费用测算和风险边界。
4. 银行现在还能随便抽贷断贷吗?
讲清政策保护边界:银行不能盲目抽贷,但企业也不能要求无条件续贷。
5. 苏州“四贷联动”政策详解
讲清首贷、信用贷、无还本续贷、转贷如何组成企业融资支持体系。
6. 贷款到期前60天企业自查清单
提供一份可执行的征信、司法、流水、税票、银行沟通和材料准备清单。
企业可以先做一次贷款接续体检
如果企业近期有贷款到期、银行要求先还后贷、过桥成本高、续贷不确定等问题,建议提前30-60天做一次贷款接续体检。
体检内容包括:
- 当前贷款到期计划;
- 银行真实续贷态度;
- 企业征信和司法风险;
- 流水、开票、纳税情况;
- 是否适合无还本续贷;
- 是否需要转贷资金;
- 还旧贷、新贷款、转贷资金之间能否形成闭环。
贷款到期不是到期当天才处理的事。越早规划,选择越多,成本越低,风险越小。
适合咨询的企业
如果企业存在以下情况,建议提前做一次贷款接续体检:
- 贷款将在30-60天内到期;
- 银行要求先还后贷;
- 企业账上暂时没有足额还本资金;
- 想争取无还本续贷;
- 过桥资金成本较高;
- 银行续贷态度不明确;
- 企业担心被压降、抽贷或断贷;
- 企业在苏州本地经营,希望了解四贷联动、转贷资金等政策。
初步需要准备的材料
- 企业营业执照;
- 企业征信;
- 法人及主要股东征信;
- 原贷款合同及还款计划;
- 近12个月银行流水;
- 近12个月开票、纳税数据;
- 主要订单、合同、应收账款明细;
- 抵押物或担保情况;
- 银行当前续贷沟通记录;
- 企业短期资金困难说明。
咨询引导
贷款到期不是到期当天才处理的事。企业越早准备,越有机会争取无还本续贷、低成本转贷资金和稳定的银行支持。
如果企业近期有贷款到期、续贷、先还后贷、转贷或过桥成本高的问题,可以先做一次贷款接续体检,判断适合争取无还本续贷,还是需要匹配转贷资金方案。
风险提示
本文内容仅作企业融资知识科普和政策信息参考,不构成银行授信承诺、法律意见或融资结果保证。具体续贷、无还本续贷、转贷资金申请条件、额度、费率、期限及操作流程,以当地政府部门、金融监管部门、银行及转贷资金运营机构最新口径为准。
参考来源
资料参考:国家金融监督管理总局、江苏省人民政府、苏州市人民政府、苏州市委金融办、相关银行公开年报及可持续发展报告等公开信息。