文章主线
电子信息制造业不是一个可以被简单归类的融资标签。光模块、PCB/SMT、电子材料、测试治具和辅料贸易,真正的现金流压力、财报重点和银行关注点都不同。
同一个行业,不同的位置;同一张财报,不同的融资逻辑。
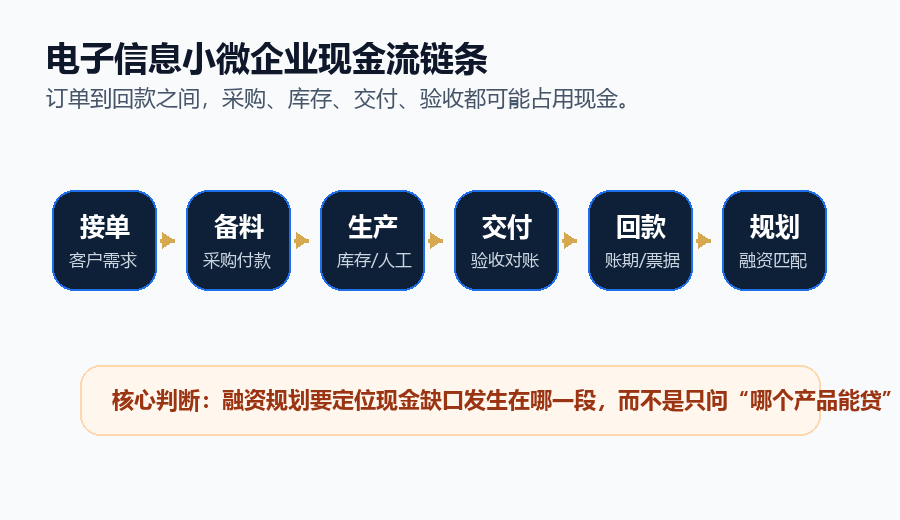
现金流的关键,不只在订单,也在订单之后
电子信息小微企业的资金压力往往发生在采购备料、生产交付、验收对账和回款之前。融资规划要看缺口在哪个环节,而不是简单问“哪个银行产品能做”。
产业链位置,决定一家企业的融资叙事
苏州电子信息制造业不是一个单一行业,而是一组差异很大的产业链位置。光模块、PCB/SMT、电子材料、连接器线束、测试治具、自动化设备、辅料包材贸易,都可能被归入电子信息制造业,但它们的资产结构、利润来源、回款方式和银行关注点并不相同。
对小微企业来说,融资规划不能从“找产品”开始,而要先回答三个问题:企业处在产业链哪一段?现金被卡在哪个环节?财报上的资产和利润,能不能被银行理解成稳定的还款来源?
本系列尝试从企业现金流规划角度切入:用行业结构解释财报,用财报判断现金流,用现金流反推融资材料和授信路径。
苏州的产业基础,是背景;企业自身的证据链,才是授信入口
公开信息显示,苏州是全国重要的电子信息产业集聚地。2024年苏州GDP达到26727.0亿元;公开产业报道中提到,2024年苏州电子信息产业产值约14312.5亿元,同比增长约9.2%。工信部发布的2025年1—4月电子信息制造业运行情况显示,全国规模以上电子信息制造业增加值同比增长11.3%,增速高于同期工业和高技术制造业。
知识产权方面,江苏省知识产权保护中心公布的2025年江苏省制造业企业发明专利拥有量百强榜中,苏州共有44家企业上榜,发明专利拥有量达28913件,占百强榜专利总量的半数以上。
这些数据说明苏州电子信息产业基础强、创新活跃。但宏观产业优势不会自动转化成某一家小微企业的融资能力。银行最终看的,仍然是企业自己的订单、回款、利润、资产、负债、征信、上下游稳定性,以及这些材料之间能不能互相印证。
光模块和辅料贸易,不能放在同一个财务口径里比较
电子信息制造业内部差异巨大。光模块企业可能需要解释技术门槛、客户认证、检测设备、研发投入和专利积累;辅料包材贸易企业则更需要证明真实交易、稳定周转,以及低毛利条件下的现金流控制能力。
PCB/SMT企业的重点往往是设备、良率、环保、存货和应收账款;电子材料企业的重点是材料价格波动、客户验证周期、存货跌价风险和毛利稳定性;测试治具和自动化设备企业的重点则是项目合同、验收节点、在产品和工程师投入。
所以,评价电子信息小微企业,不能只看“是不是电子信息行业”,还要看企业到底靠什么赚钱,钱什么时候回来,资产能不能支撑交付,利润能不能覆盖融资成本。
六类小微电子信息企业的财报画像
1. 光模块 / 光通信器件:技术能力和客户认证是关键。银行会关注研发费用、检测设备、专利、客户订单和应收账款。适合关注科技贷、设备贷、应收账款融资、知识产权辅助增信。
2. PCB / PCBA / SMT:设备和周转是关键。银行会关注设备产能、存货周转、客户稳定性、环保合规、应收账款和经营现金流。适合流动资金贷款、设备贷、订单融资和供应链金融。
3. 电子材料 / 新材料:库存和毛利稳定性是关键。银行会关注材料库存结构、客户验证、价格波动、存货跌价风险、毛利率和研发能力。适合存货周转资金、应收账款融资、科技贷和政策性担保。
4. 连接器 / 线束 / 精密结构件:批量交付和客户质量是关键。银行会关注设备、模具、良率、客户集中度、质量扣款、回款记录和应收账款。适合流贷、设备贷、订单融资和供应链金融。
5. 测试治具 / 自动化设备 / 专用设备:项目验收和回款节点是关键。银行会关注合同、预付款、验收节点、在产品、应收账款、技术团队和历史交付记录。适合项目融资、订单融资、设备贷和科技贷。
6. 辅料 / 包材 / 耗材 / 贸易型配套:真实交易和快周转是关键。银行会关注合同、开票、回款、库存周转、毛利率、客户质量和短期借款。不能硬包装成高科技,融资重点是真实交易闭环和现金流稳定。
中游企业的典型压力:上游付款短,下游账期长
苏州很多电子信息小微企业处在产业链中游。它们不是终端品牌,也不是最上游核心材料商,而是给大厂、一级供应商或系统集成商做配套。
这类企业最常见的现金流矛盾是:上游付款短,下游账期长。上游材料、元器件、芯片、PCB、连接器、线材、胶膜、包材等供应商,可能要求现款、预付款或较短账期;下游客户则可能采用30天、60天、90天甚至更长账期,部分项目还要经过验收、对账、开票后才进入付款流程。
于是企业会出现一种很典型的状态:有订单、有开票、有收入,但账上现金长期紧张。订单先来,现金后到;材料先买,回款后收;生产先做,付款后排。这不是一句“经营不善”能解释的,而是产业链位置带来的资金节奏问题。
大客户既是信用背书,也可能是现金流压力来源
在部分强势供应链中,核心企业会通过账期、票据、电子债权凭证或供应链金融平台来管理上下游资金节奏。对小微供应商来说,这既可能带来信用背书,也可能意味着资金压力被转移到中游。
大客户订单有价值,因为它说明企业进入了相对稳定的供应链;但大客户也可能带来较长账期、严格验收、质量扣款、年度降价、返利条款和客户集中度风险。
正式写作时,涉及核心客户、账期和供应链金融安排,应避免未经证实的点名评价。更专业的方式,是回到公开年报、应付账款、应付票据、供应链金融安排、客户集中度和应收账款周转情况,用数据解释机制,用材料说明风险。
资产负债表里的现金、应收、存货和设备,都是经营位置的投影
货币资金:电子信息制造企业账上不能长期太空。采购材料、支付工资、安排生产、处理质量问题,都需要现金。账上现金太低,银行会担心企业接到订单也没有稳定履约能力。
应收账款:收入增长不等于现金回来。下游客户账期长、验收慢、对账慢,会让应收账款占用资金。银行会看账龄、客户集中度、是否有合同开票回款闭环,是否可以确权融资。
存货:电子行业库存不是越多越好。原材料、在产品、半成品、产成品都可能占钱。客户改型号、技术更替、材料价格波动,都可能把库存变成呆滞料。
固定资产:设备不是简单资产,而是产能和交付能力。SMT设备、检测设备、自动化产线、模具、治具、洁净设备,都要能和订单、收入、产能匹配。
短期借款:如果企业用短期流贷去买长期设备,可能形成期限错配。融资规划的重点不是借多少钱,而是资金用途、经营周期和还款节奏是否匹配。
融资材料不是包装,而是把真实经营过程变成证据链
光模块企业要准备:研发项目、专利、检测设备、客户认证、订单、应收账款、研发人员和资质材料。
PCB/SMT企业要准备:设备清单、环保合规、产能说明、订单、存货明细、应收账款账龄、开票回款记录。
电子材料企业要准备:材料库存结构、价格波动说明、客户验证资料、批量供货记录、毛利率说明、专利或配方工艺材料。
连接器/线束/结构件企业要准备:客户订单、模具设备、良率记录、质量体系、回款记录、质量扣款说明和客户集中度分析。
测试治具/自动化设备企业要准备:项目合同、预付款比例、验收节点、在产品明细、历史交付案例、工程师团队和现金流预测表。
辅料贸易企业要准备:采购合同、销售合同、入库出库、开票、回款、库存周转和真实贸易背景。不要硬讲高科技,讲清楚真实交易和周转效率更重要。
电子信息制造企业现金流自查十问
1. 未来3个月采购支出是多少? 2. 现有订单对应的材料是否已经备齐? 3. 存货里有多少是订单对应库存,多少可能是呆滞料? 4. 主要客户账期是30天、60天还是90天以上? 5. 应收账款里有没有超过合同约定账期的款项? 6. 是否存在客户集中度过高的问题? 7. 大客户是否可以配合确权或供应链融资? 8. 设备投资是否对应新增订单或产能提升? 9. 短期借款是否被用于长期设备投入? 10. 专利、研发、资质是否能和主营产品、客户、收入对应起来?
如果这些问题回答不清楚,企业就不应该急着到处申请贷款,而应该先把订单、库存、应收、设备、研发、回款和现金流预测整理成银行能看懂的证据链。
真正的融资规划,从理解企业所在的位置开始
苏州电子信息制造业有产业基础,也有大量真实的小微企业现金流压力。对企业来说,融资不是简单找一个银行产品,而是要先看清自己在产业链里的位置。
光模块企业要讲技术能力,PCB/SMT企业要讲设备和周转,电子材料企业要讲库存和验证,测试治具企业要讲验收节点,辅料贸易企业要讲真实交易闭环。
真正专业的融资规划,不是包装企业,而是把企业真实经营过程变成可验证、可解释、可授信的材料体系。
融资规划不是包装企业,而是整理证据链
如果企业未来3—6个月有融资计划,建议先把合同、订单、采购、库存、开票、回款、设备、研发、专利和现金流预测整理清楚,再判断适合流贷、设备贷、订单融资、应收账款融资、供应链金融还是政策性担保。
先看清现金流缺口,再匹配融资工具。
数据与合规说明
- 苏州GDP等宏观信息参考苏州市统计局公开发布的2024年经济运行信息。
- 全国电子信息制造业运行数据参考工信部2025年1—4月电子信息制造业运行情况:规上电子信息制造业增加值同比增长11.3%。
- 苏州制造业发明专利百强相关数据参考江苏省知识产权保护中心、苏州市市场监督管理局公开信息:苏州44家企业上榜,发明专利拥有量28913件。
- 本文为企业经营、财报理解和融资材料规划科普,不构成贷款承诺、授信承诺、投资建议或具体金融产品推荐。
- 文中关于账期、票据、供应链金融和核心客户关系的描述为行业常见机制分析,不针对任何特定企业作负面评价。