文章主线
资产负债表不是会计报表而已。对电子信息制造企业来说,现金、应收、存货、设备和短期借款,反映的是企业在产业链里的真实位置。
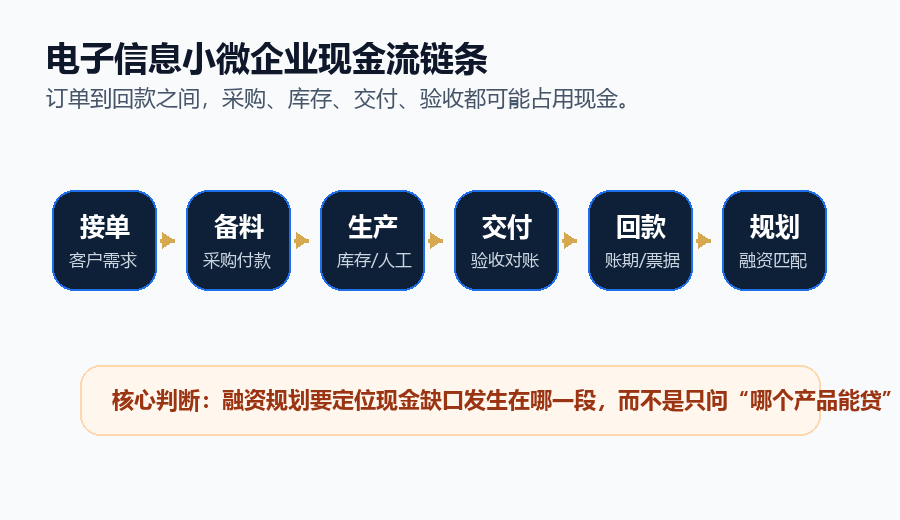
现金流的关键,不只在订单,也在订单之后
电子信息小微企业的资金压力往往发生在采购备料、生产交付、验收对账和回款之前。融资规划要看缺口在哪个环节,而不是简单问“哪个银行产品能做”。
货币资金:订单交付能力的一部分
电子信息制造企业账上不能长期太空。采购材料、支付工资、安排生产、处理质量问题、垫付检测和物流费用,都需要现金。
对中游小微企业来说,货币资金不仅是“账上余额”,也是企业能不能接单、备料和按期交付的基础。如果企业长期依赖临时拆借、短贷周转或客户预付款维持生产,银行会关注其经营稳定性。
合理的现金储备,能让企业在原材料价格波动、客户临时加单或回款延迟时有缓冲空间。
应收账款:收入增长后的资金占用
电子信息制造企业收入增长后,应收账款往往同步增加。问题不在于有应收,而在于应收能不能按时变成现金。
银行通常会关注应收账款占收入比例、账龄结构、客户集中度、是否有长期挂账,以及合同、出库、验收、开票、回款之间能否对应。
如果应收集中在优质客户,且回款记录稳定,它可能成为融资材料的一部分;如果应收账龄过长、客户分散且难以证明,则可能变成风险信号。
存货:订单库存和呆滞库存要分开看
电子信息行业的存货包括原材料、在产品、半成品、产成品、委外加工物资和备品备件。存货不是越多越好。
能对应订单、生产计划和交付周期的存货,是经营周转的一部分;长期无法消化、客户型号切换后难以再用、价格下跌明显的库存,可能就是现金流黑洞。
电子材料、元器件、定制料和辅料包材,尤其要注意技术更替、客户变更和价格波动带来的跌价风险。银行不会简单把所有库存都视为优质资产。
固定资产:设备要能解释产能和交付
SMT设备、检测设备、自动化产线、模具、治具、洁净设备和实验仪器,都是电子信息制造企业的重要资产。但银行看设备,不只是看原值。
更关键的是设备是否专用、是否有发票、是否已抵押、折旧情况如何、设备利用率是否匹配订单和收入。
如果设备能解释企业产能、技术能力和稳定交付能力,它就有助于融资材料表达;如果设备闲置、老旧、难处置,价值就会被打折。
短期借款:最怕资金期限错配
很多小微企业会用短期流动资金贷款覆盖长期投入,比如购买设备、扩产线或长期研发投入。短期看解决了现金问题,长期看可能形成期限错配。
电子信息制造企业如果设备投入较大,应该区分流动资金需求和中长期投入需求。采购备料、应收周转适合匹配经营周期;设备更新、产线改造更适合中长期资金或设备融资。
银行看资产负债表时,会关注短期借款规模是否与经营周期匹配,是否存在借新还旧压力。
资产负债表自查清单
1. 账上现金能覆盖几个月采购和工资? 2. 应收账款主要来自哪些客户?账龄是否健康? 3. 存货中有多少对应订单,有多少可能呆滞? 4. 设备是否有发票、清单、产能说明? 5. 短期借款是否用于长期设备投入? 6. 应付账款能否缓冲采购压力? 7. 资产负债率和现金流是否匹配?
资产负债表不是静态资产清单,而是企业现金周转能力的地图。
融资规划不是包装企业,而是整理证据链
如果企业未来3—6个月有融资计划,建议先把合同、订单、采购、库存、开票、回款、设备、研发、专利和现金流预测整理清楚,再判断适合流贷、设备贷、订单融资、应收账款融资、供应链金融还是政策性担保。
先看清现金流缺口,再匹配融资工具。
数据与合规说明
- 本文为企业经营、财报理解和融资材料规划科普,不构成贷款承诺、授信承诺、投资建议或具体金融产品推荐。
- 文中关于账期、票据、供应链金融和核心客户关系的描述为行业常见机制分析,不针对任何特定企业作负面评价。
- 涉及具体数据时,应以企业自身财务资料、合同、发票、回款和公开权威信息为准。