文章主线
利润表说明企业有没有赚钱,现金流量表说明企业的钱有没有回来。对电子信息小微企业来说,现金流往往比利润更接近融资真相。
现金流的关键,不只在订单,也在订单之后
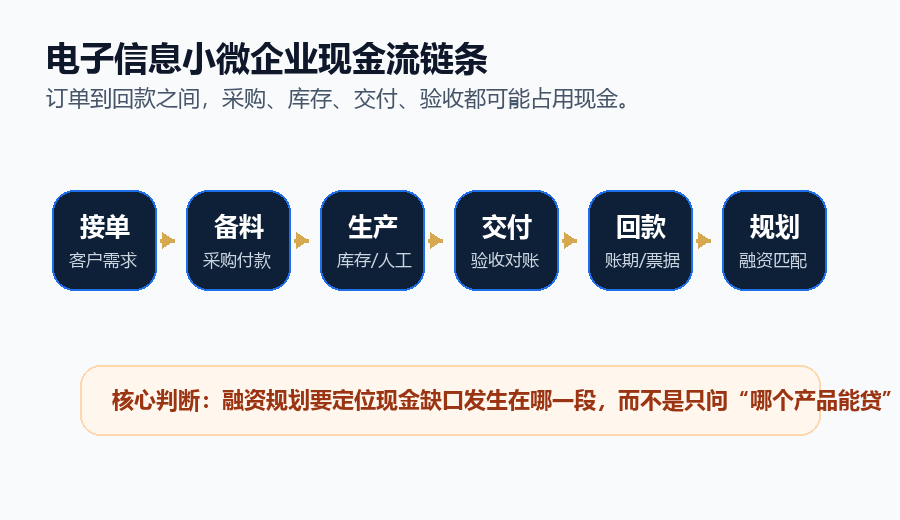
电子信息小微企业的资金压力往往发生在采购备料、生产交付、验收对账和回款之前。融资规划要看缺口在哪个环节,而不是简单问“哪个银行产品能做”。
有利润,不等于有现金
电子信息制造企业常见一种情况:利润表看起来有收入、有利润,但经营现金流并不宽松。原因通常是应收账款、存货、预付款和验收周期占用了资金。
企业完成订单后,利润可能已经在账上体现,但客户尚未付款;企业已经采购材料,现金已经流出,但产品还在生产、检测或验收。
银行看现金流量表,就是要判断企业利润能不能变成现金,现金能不能覆盖还款。
经营活动现金流:看订单到回款的效率
经营活动现金流反映企业日常经营是否能自己造血。电子信息制造企业要重点看销售商品收到的现金、购买商品支付的现金、支付给员工的现金和缴纳税费。
如果销售收入增长,但销售商品收到的现金增长不明显,说明回款可能滞后;如果购买商品支付的现金增长很快,说明采购和存货占用了大量资金。
经营现金流长期为负,不一定说明企业没有订单,但一定说明现金周转需要解释。
投资活动现金流:设备投入要匹配融资期限
电子信息制造企业可能需要购买设备、模具、检测仪器、自动化产线或洁净设备。投资活动现金流为负不一定是坏事,关键要看设备投资是否对应新增订单、产能提升或技术升级。
如果企业用短期流动资金贷款去覆盖长期设备投资,就容易形成短贷长用。设备还没产生稳定现金流,贷款已经到了还款期,企业现金流会越来越紧。
设备投资应尽量匹配中长期资金、设备贷、融资租赁或政策性技改资金。
筹资活动现金流:看企业是否频繁借新还旧
筹资活动现金流可以看企业融资节奏。新增借款、偿还借款、利息支出、股东投入和分红,都能反映企业资金结构。
如果企业频繁新增短期借款,同时又频繁偿还旧债,银行会关注企业是否依赖滚动融资维持经营。
对电子信息制造企业来说,合理的融资结构应该区分采购周转、应收周转、设备投入和研发投入,不同用途匹配不同期限。
不同细分企业的现金流风险不同
光模块企业可能卡在研发投入、检测设备和客户认证周期;PCB/SMT企业可能卡在备料、生产和客户账期;电子材料企业可能卡在库存价格波动和客户验证周期;测试治具企业可能卡在项目验收;辅料贸易企业可能卡在低毛利和快周转之间。
因此,现金流分析不能只看一个净额,而要结合细分行业看现金缺口发生在哪个环节。
融资规划的价值,就是把现金缺口拆出来,再匹配合适的融资工具。
现金流自查清单
1. 净利润为正时,经营现金流是否也为正? 2. 应收账款和存货是否持续占用现金? 3. 设备投资是否已经带来订单和产能? 4. 是否用短期贷款覆盖长期投入? 5. 每月固定支出需要多少现金? 6. 未来三个月回款是否能覆盖采购和工资? 7. 新增融资是补经营周转,还是补长期缺口?
现金流量表不是财务人员的表,而是企业融资节奏表。
融资规划不是包装企业,而是整理证据链
如果企业未来3—6个月有融资计划,建议先把合同、订单、采购、库存、开票、回款、设备、研发、专利和现金流预测整理清楚,再判断适合流贷、设备贷、订单融资、应收账款融资、供应链金融还是政策性担保。
先看清现金流缺口,再匹配融资工具。
数据与合规说明
- 本文为企业经营、财报理解和融资材料规划科普,不构成贷款承诺、授信承诺、投资建议或具体金融产品推荐。
- 文中关于账期、票据、供应链金融和核心客户关系的描述为行业常见机制分析,不针对任何特定企业作负面评价。
- 涉及具体数据时,应以企业自身财务资料、合同、发票、回款和公开权威信息为准。