文章主线
大客户既能带来订单和信用,也可能带来账期、票据、确权和客户集中度压力。小微企业要理解规则,而不是只看订单金额。
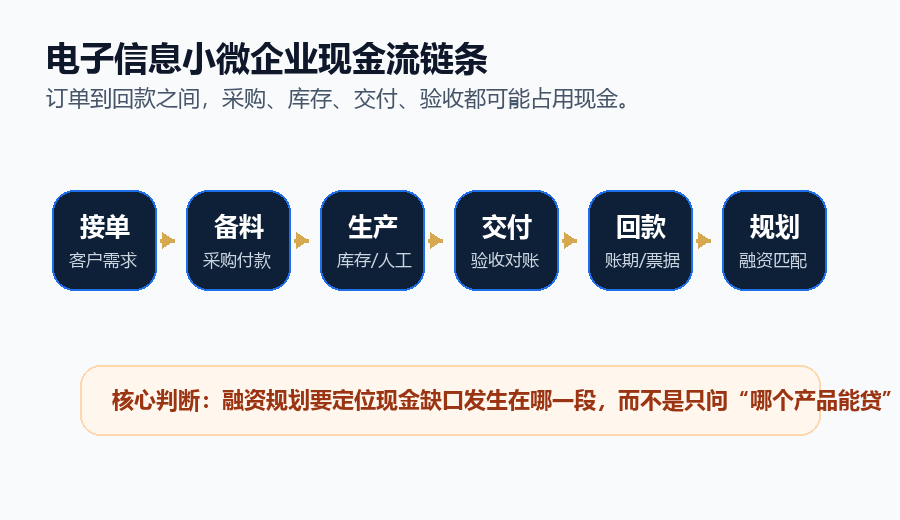
现金流的关键,不只在订单,也在订单之后
电子信息小微企业的资金压力往往发生在采购备料、生产交付、验收对账和回款之前。融资规划要看缺口在哪个环节,而不是简单问“哪个银行产品能做”。
大客户订单,是优势也是约束
进入大客户供应链,对电子信息小微企业来说是一种能力证明。它说明企业在质量、交付、价格和服务方面达到了一定要求。
但大客户也往往意味着更严格的验收、更长的流程、更强的议价能力和更复杂的付款安排。
银行看大客户订单时,会同时看到两面:一面是核心客户信用,一面是客户集中度和账期压力。
长账期如何传导到小微企业
大客户的付款流程可能包括验收、对账、开票、审批和排款。对小微企业来说,交付完成不等于现金到账。
如果客户账期较长,上游材料又要求较短付款周期,中游企业就要自己垫资。垫资能力不足时,企业可能依赖短期贷款、票据贴现或供应链金融。
这就是为什么很多企业“订单不错但现金紧”。不是订单没有价值,而是现金回来的时间晚于资金支出的时间。
票据支付和电子债权凭证,不等于现金
银行承兑汇票、商业承兑汇票、供应链票据和电子债权凭证,都是供应链中常见的结算工具。
它们可以确认付款安排,但企业如果要提前变现,往往要承担贴现成本;如果持有到期,现金回笼时间会延后。
因此,企业在计算利润和现金流时,要把票据期限、贴现成本和真实到账时间纳入考虑。
供应链金融的价值和限制
供应链金融可以利用核心企业信用,帮助供应商把应收账款提前变现。对中游小微企业来说,这是重要工具。
但供应链金融通常需要真实交易背景、核心企业确权、合同订单、对账记录、发票和回款路径。不是所有客户都会配合确权,也不是所有应收都能融资。
企业不能把供应链金融理解成万能通道,而要把它放进整体现金流规划中。
如何避免被单一客户绑定
如果一家企业大部分收入来自单一大客户,短期看订单稳定,长期看风险集中。
客户压价、延账期、调整供应商、减少订单,都会直接影响企业现金流和利润。银行会关注企业是否有第二客户、是否有替代订单、是否有稳定回款历史。
小微企业要逐步建立客户结构,不一定要追求客户数量很多,但要避免单一客户决定企业现金流生死。
供应链材料清单
1. 主合同、订单、补充协议; 2. 出库、送货、签收、验收记录; 3. 对账单、发票、回款流水; 4. 应收账款账龄表; 5. 票据或电子债权凭证清单; 6. 核心客户合作年限和历史回款记录; 7. 是否可确权、是否可供应链融资; 8. 客户集中度说明和替代客户情况。
供应链融资的基础,不是关系,而是真实交易资料。
融资规划不是包装企业,而是整理证据链
如果企业未来3—6个月有融资计划,建议先把合同、订单、采购、库存、开票、回款、设备、研发、专利和现金流预测整理清楚,再判断适合流贷、设备贷、订单融资、应收账款融资、供应链金融还是政策性担保。
先看清现金流缺口,再匹配融资工具。
数据与合规说明
- 本文为企业经营、财报理解和融资材料规划科普,不构成贷款承诺、授信承诺、投资建议或具体金融产品推荐。
- 文中关于账期、票据、供应链金融和核心客户关系的描述为行业常见机制分析,不针对任何特定企业作负面评价。
- 涉及具体数据时,应以企业自身财务资料、合同、发票、回款和公开权威信息为准。