文章主线
利润表不只是看收入和净利润。电子信息制造业内部差异很大,毛利率背后是技术门槛、客户结构、材料波动和议价能力。
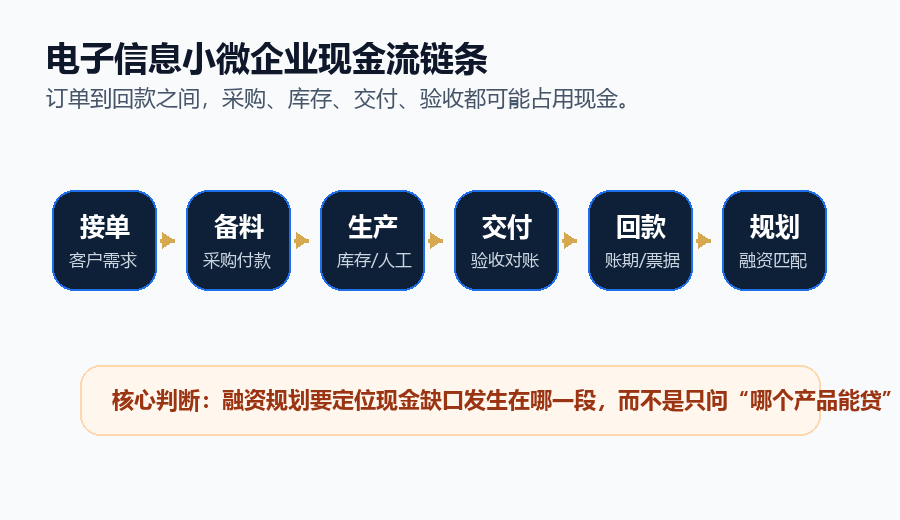
现金流的关键,不只在订单,也在订单之后
电子信息小微企业的资金压力往往发生在采购备料、生产交付、验收对账和回款之前。融资规划要看缺口在哪个环节,而不是简单问“哪个银行产品能做”。
收入增长,要看订单质量和客户结构
电子信息制造企业的收入增长,并不一定意味着融资能力同步增强。银行会进一步看收入来自哪些客户、是否可持续、是否存在一次性大订单,以及收入增长是否伴随应收账款大幅上升。
如果一家企业收入主要来自一两个大客户,短期看有信用背书,长期看也有客户集中度风险。客户一旦砍单、延账期或压价,企业现金流和利润都会受到影响。
所以,收入规模只是起点,订单稳定性、客户结构和回款质量才是利润表背后的关键。
毛利率不能跨细分赛道简单比较
光模块、电子材料、PCB/SMT、结构件、测试治具、辅料贸易,毛利率逻辑完全不同。技术门槛高、客户认证难、研发投入大的环节,可能具备更高毛利空间;同质化辅料贸易或普通加工环节,毛利率通常较薄。
如果把光模块企业和辅料贸易企业放在同一毛利标准下比较,就会误判企业价值。
银行看毛利率时,不只是看高低,还会看它是否稳定,是否与企业所处细分赛道匹配,是否能覆盖期间费用、财务费用和经营风险。
材料涨价和客户年降,会挤压真实利润
电子信息制造企业常见的利润压力来自两端:上游材料涨价,下游客户压价。
芯片、PCB材料、金属、胶膜、电子化学品、连接器等材料价格波动,可能直接推高营业成本。如果企业不能及时把成本传导给客户,毛利率就会下降。
另一方面,大客户可能存在年度降价、质量扣款、返利、延迟交付扣款或质保条款。报价毛利不等于最终真实毛利。
研发费用:不是越低越好
对光模块、电子材料、测试设备、自动化设备等企业来说,研发费用不是简单成本负担,而是技术能力表达的一部分。
银行和政务评价可能会关注研发投入、研发人员、研发项目、专利、检测报告、高企或科技型中小企业资质。
但研发费用必须和主营产品、客户订单、专利成果、收入结构形成证据链。如果只有账面费用,没有项目、人员、成果和应用场景,也难以形成有效融资材料。
财务费用:薄利行业最怕融资成本吞利润
普通加工、辅料贸易、低毛利配套企业,最怕财务费用过高。
如果企业毛利率本来不高,又长期依赖高成本资金周转,利润很容易被利息、贴现费用和短期借款成本吃掉。
因此,融资不是越多越好。对电子信息制造小微企业来说,融资成本必须和毛利率、周转速度、回款周期一起算。
利润表自查清单
1. 收入增长是否伴随应收账款快速增加? 2. 前五大客户占比是否过高? 3. 毛利率是否符合所在细分赛道? 4. 材料涨价能否传导给客户? 5. 是否存在年度降价、返利和质量扣款? 6. 研发费用是否有项目、人员、专利和产品支撑? 7. 财务费用是否正在侵蚀利润?
利润表真正要回答的问题是:企业靠什么赚钱,这种赚钱能力能不能持续。
融资规划不是包装企业,而是整理证据链
如果企业未来3—6个月有融资计划,建议先把合同、订单、采购、库存、开票、回款、设备、研发、专利和现金流预测整理清楚,再判断适合流贷、设备贷、订单融资、应收账款融资、供应链金融还是政策性担保。
先看清现金流缺口,再匹配融资工具。
数据与合规说明
- 本文为企业经营、财报理解和融资材料规划科普,不构成贷款承诺、授信承诺、投资建议或具体金融产品推荐。
- 文中关于账期、票据、供应链金融和核心客户关系的描述为行业常见机制分析,不针对任何特定企业作负面评价。
- 涉及具体数据时,应以企业自身财务资料、合同、发票、回款和公开权威信息为准。